11月6日,贝泰妮发布公告称,公司收到云南证监局责令改正的行政监管措施,问题集中于会计核算、内部控制与公司治理三个层面。消息发布后,市场第一反应自然是警惕:销售费用核算滞后、子公司管控不到位、代管仓未纳入盘点、董事会会议记录表述错误,这些表述并列出现,确实容易令人联想到粗放扩张所遗留的治理短板。
但换一个角度审视,此次监管措施未必是经营恶化的信号,反而可能是一次迟到的“内控体检”。
性质界定:
并非财务造假,而是流程补课
公告明确,本次事项不构成会计差错,不涉及财务报表更正及财务数据追溯调整,不影响公司正常生产经营管理活动。换言之,问题更多集中于流程规范与核算口径层面,而非业绩造假或重大财务舞弊。对于一家年营收50亿元级别、销售费用常年占营收过半的企业而言,销售费用预算审批、合同审批、供应商准入等环节出现管控疏漏,所暴露的是高速扩张期内控建设未能同步跟进业务节奏的普遍性问题。
从监管措施的性质看,云南证监局采取的是责令改正,而非立案调查,更非行政处罚,二者性质截然不同。销售费用核算滞后、科目列报不准确、退货估计方法不合理,属于核算技艺层面的不足,而非主观故意;销售费用管控不到位、子公司报销凭证用途不符、代管仓未纳入盘点,属于管控边界未能扎紧,而非刻意放水。厘清问题定性,方能避免将体检报告误读为病危通知。
基本面观察:
修复态势延续,双11表现可圈可点
从经营数据看,贝泰妮今年前三季度基本面处于修复通道:营收36.37亿元,同比增长4.99%;扣非净利润2.23亿元,同比增长21.38%。三季度单季扣非转亏,主要系为备战双11前置投放大量营销费用,销售费用率升至61.10%,属于季节性波动。刚收官的双11,薇诺娜在天猫、京东国货榜均列第二,瑷科缦、初普、姬芮等子品牌亦各有上榜,品牌矩阵的动销能力仍然在线。
值得肯定的是贝泰妮的响应速度。公告显示,收到决定书后董事长及管理层高度重视,第一时间组织相关部门全面梳理财务核算、内控执行、公司治理等方面的薄弱环节,认真吸取教训、引以为戒,并将按要求提交书面整改报告。公司同时提出,将加强法律法规宣贯、健全子公司管控体系与全流程内控机制、督促全体董监高切实履行勤勉尽责义务。从响应姿态看,态度端正,方向明确。
后续看点:
整改将带来哪些实质变化
近日投资者在互动平台追问的三个问题,实则切中要害:整改是仅补齐流程单据,还是会调整经销商、医美渠道的费用投放模式?代管仓存货纳入盘点后是否影响收入确认节奏?考核KPI是否从收入增速优先转向现金流、渠道质量优先?
董秘的回复较为审慎——“正在按要求积极推进整改,后续以法定披露为准”。这一表述虽不解渴,却恰恰说明公司并非随口承诺敷衍了事,而是选择走正式程序后再对外披露。这种谨慎本身,即是规范意识的体现。
从整改的潜在影响看,代管仓纳入盘点意味着渠道库存透明度提升,过往依靠压货冲收入的空间将被压缩;销售费用审批流程收紧,营销投放的ROI考核将更为刚性;子公司管控加强,则可能倒逼组织效率提升。上述变化短期看是成本,长期看则是护城河。美妆行业早已过了依靠流量与渠道红利即可躺赢的阶段,珀莱雅、上美股份、巨子生物等对手均在精细化运营上持续加速,贝泰妮若能将此次整改视为一次系统性补课,补齐内控短板,反而可能为下一轮增长奠定更扎实的基础。从“药妆茅”到“皮肤健康集团”,仅靠品牌故事不够,还需具备与故事相匹配的管理能力。
监管函并非判决书,更宜理解为一份体检报告:查出问题本身并不可怕,真正值得警惕的是讳疾忌医。就贝泰妮而言,其品牌力仍在、基本盘未失,当前更需要的不是对外解释,而是落实整改——理顺流程、核清账目、做实内控。30日内提交书面整改报告只是起点,后续核查结果与四季度经营数据,才是观察其治理水平是否真正提升的关键窗口。
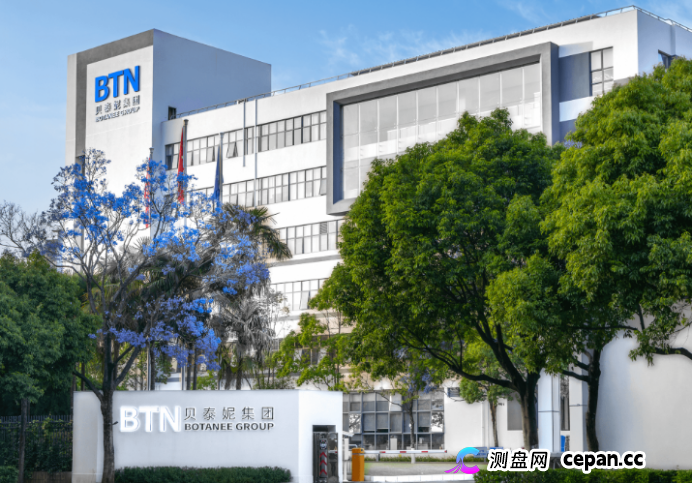
图源:贝泰妮官网
免责声明:本文基于公开资料撰写,内容仅为作者个人观点,不构成任何投资建议。市场有风险,投资需谨慎,风险由投资者自行承担。